Domain ccil.de kaufen?
Wir ziehen mit dem Projekt
ccil.de um.
Sind Sie am Kauf der Domain
ccil.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ccil.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **

Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
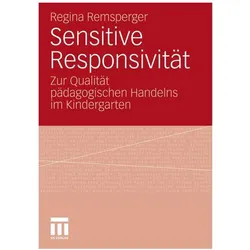
Sensitive Responsivität, Fachbücher von Regina RemspergerDas Buch "Sensitive Responsivität" von Regina Remsperger bietet eine tiefgehende Analyse der Bedeutung von feinfühligem pädagogischem Verhalten in der Interaktion zwischen Fachkräften und Kindergartenkindern. Durch eine umfassende Videostudie wird die Sensitivität der ErzieherInnen in alltäglichen Situationen untersucht. Die Autorin beschreibt, wie sich die pädagogische Feinfühligkeit während der Interaktionen entwickelt und wie das Verhalten der Kinder die Reaktionen der Fachkräfte beeinflusst. Diese Erkenntnisse sind nicht nur für die Theorie von Bedeutung, sondern liefern auch praktische Hinweise zur Verbesserung der Interaktionssituationen in Kindertagesstätten. Das Buch richtet sich an Fachkräfte, die ihre pädagogischen Fähigkeiten weiterentwickeln möchten, und bietet wertvolle Einsichten für die Gestaltung von Lern- und Entwicklungsprozessen.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
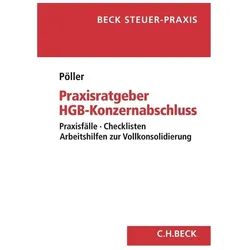
Praxisratgeber HGB-Konzernabschluss, Fachbücher von Ralf PöllerDer "Praxisratgeber HGB-Konzernabschluss" bietet eine umfassende Anleitung zur Erstellung von Konzernabschlüssen für mittelständische Unternehmen in der Rechtsform der Kapital- oder Personengesellschaft. Anhand praxisnaher Fälle werden die wesentlichen Schritte und Herausforderungen erläutert, die bei der Erstellung eines Konzernabschlusses zu beachten sind. Der Ratgeber behandelt zentrale Themen wie die Vereinheitlichung der in den Konzernabschluss einbezogenen Unternehmen, Währungsumrechnung, Kapital- und Schuldenkonsolidierung sowie die Eliminierung von Zwischenerfolgen und Beteiligungserträgen. Durch die kompakte Darstellung mittels Anwendungs-Checklisten und Mustergliederungen wird eine klare Orientierung geboten. Die praxisnahen Beispiele und Buchungssätze unterstützen die Leser*innen dabei, die komplexen Anforderungen der Rechnungslegung zu meistern. Dieser Ratgeber richtet sich an Bilanzierende, Rechnungslegungsverantwortliche und Abschlussprüfer in mittelständischen Konzernen, die eine fundierte und praxisorientierte Unterstützung suchen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sensitive Responsivität, Fachbücher von Regina RemspergerDas Buch "Sensitive Responsivität" von Regina Remsperger bietet eine tiefgehende Analyse der Bedeutung von feinfühligem pädagogischem Verhalten in der Interaktion zwischen Fachkräften und Kindergartenkindern. Durch eine umfassende Videostudie wird die Sensitivität der ErzieherInnen in alltäglichen Situationen untersucht. Die Autorin beschreibt, wie sich die pädagogische Feinfühligkeit während der Interaktionen entwickelt und wie das Verhalten der Kinder die Reaktionen der Fachkräfte beeinflusst. Diese Erkenntnisse sind nicht nur für die Theorie von Bedeutung, sondern liefern auch praktische Hinweise zur Verbesserung der Interaktionssituationen in Kindertagesstätten. Das Buch richtet sich an Fachkräfte, die ihre pädagogischen Fähigkeiten weiterentwickeln möchten, und bietet wertvolle Einsichten für die Gestaltung von Lern- und Entwicklungsprozessen.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Samsung MagicINFO Hosting Remote ManagementLizenz bietet zentrale Fernverwaltung für Samsung Digital Signage und ermöglicht die Fernüberwachung von Geräten mit 24/7 NOC-Bundling. Samsung MagicINFO Hosting Remote Management ist eine Netzwerksoftware-Fernverwaltungslizenz, die Vor-Ort-Besuche und Serviceeinsätze eliminieren soll, indem sie zentralen Remote-Service und Monitoring bereitstellt, mit Plattform-Synchronisierung mit Ihrem Unternehmens-CRM für einen vollständigen Überblick über Hardware und Bildschirminhalte. Produkttyp: Lizenz Kategorie: Netzwerksoftware - System- und Fernadministration Bundling: 24/7 NOC Lizenzierung: 1 Lizenz Zentraler Remote-Service zur Geräteüberwachung Synchronisiert mit dem Unternehmens-CRM für Hardware- und Inhaltsübersicht Unterstützt effiziente Abläufe, indem Signage-Hardware und angezeigte Inhalte von einer zentralen Lösung aus sichtbar und verwaltbar bleiben.221,22 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.